JAKARTA, borneoreview.co – Belum selesai PT Bayan Resource menghadapi masalah izin kuota tambang, datang problem baru dari lantai bursa saham. Penundaan izin berdampak serius pada kelangsungan usaha perseroan.
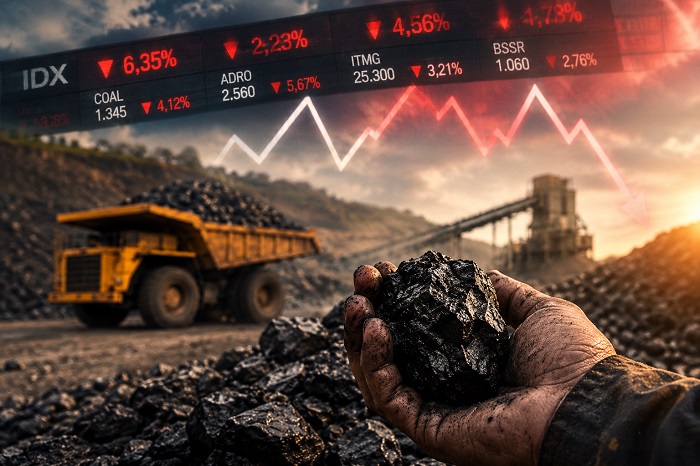
Giliran investor saham yang kini “menghukum” raksasa produsen batu bara terbesar di Indonesia milik konglomerat Low Tuck Kwong itu. Harga saham PT Bayan (BYAN) anjolok menyentuh level terendah Rp10.075 per saham.
Sentimen negatif yang merontokkan harga saham BYAN, mencatatkan koreksi tajam beruntun hingga 40 persen jika dihitung sejak puncaknya pada pertengahan Agustus 2026.
PT Bayan Resource Ajukan Force Majeure, Ganggu Pasokan Batu Bara Global
Langkah darurat “force majeure” tidak dipicu oleh bencana alam atau kerusakan fasilitas fisik tambang. Melainkan akibat hambatan administratif dalam perizinan kuota penambangan.
Tiga anak usaha inti BYAN—PT Tiwa Abadi (TA), PT Tanur Jaya (TJ), dan PT Fajar Sakti Prima (FSP), gagal mendapatkan persetujuan revisi kuota Rencana Kerja dan Anggaran Biaya (RKAB) 2026 dari Kementerian Energi dan Sumber Daya Mineral (ESDM).
Berdasarkan regulasi pertambangan di Indonesia, dokumen RKAB merupakan syarat mutlak agar sebuah perusahaan dapat melakukan ekstraksi dan pengapalan batubara secara legal. Tanpa persetujuan revisi penambahan kuota, kegiatan operasional ketiga anak usaha tersebut secara hukum terpaksa dihentikan sementara.
Imbasnya, grup BYAN dalam posisi tidak mampu memenuhi kewajiban pasokan batubara kepada para pelanggan di bawah skema Coal Supply Agreement. Manajemen BYAN menegaskan bahwa pembekuan izin ini memberikan dampak material yang sangat serius terhadap kelangsungan usaha perseroan.
Kementrans Buka Potensi Pakai Lahan untuk Tambang Batu Bara dan LTJ
Merespons pembekuan operasional tersebut, investor di pasar modal bergerak cepat mengamankan aset. Ramai-ramai mereka melepas saham sebelum harganya semakin terpuruk.
Penurunan harga saham BYAN dipicu oleh tiga kecemasan utama para pelaku pasar. Pertama, sebagai emiten yang mencatatkan kapasitas produksi masif hingga 68 juta ton pada tahun 2025, gangguan produksi pada tiga anak usahanya mengancam target kinerja keuangan kuartal ketiga dan keempat.
Dengan asumsi rata-rata harga jual (Average Selling Price/ASP) batubara BYAN yang kompetitif di pasar global, setiap kehilangan volume penjualan jutaan ton akan langsung memangkas potensi pendapatan bersih jutaan dolar AS secara linear.
Kedua, para fund manager dan investor institusi asing mencatatkan aksi jual bersih (net sell) hingga miliaran rupiah pada saham BYAN segera setelah informasi ‘force majeure’ mengemuka.
Investor cenderung menghindari emiten yang menghadapi ketidakpastian hukum jangka pendek dan memilih memindahkan modalnya ke emiten batubara pesaing yang memiliki kuota operasional lebih aman.
Harga Saham Berbasis Tambang Anjlok, IHSG Ditutup Melemah 2,86 Persen
Ketiga, tekanan terhadap PT Bayan Resurce akibat sentimen non-operasional. Pasar berspekulasi atas rumor akuisisi saham BYAN oleh taipan Kalimantan, Andi Syamsuddin Arsyad (Haji Isam) senilai USD 3 miliar.
Karena nilai penawaran dalam rumor tersebut jauh di bawah nilai pasar wajar dari harga saham BYAN sebelumnya, pasar merespons dengan melakukan penyesuaian harga ke bawah secara drastis (price-in).
Dampak bagi Ekspor Sawit
Secara logistik dan operasional, krisis force majeure batubara PT Bayan Resources tidak memiliki dampak langsung terhadap volume ekspor kelapa sawit (CPO) Indonesia. Kedua sektor ini bergerak di jalur rantai pasok dan infrastruktur distribusi yang sepenuhnya terpisah.
Namun, jika dilihat dari kacamata makroekonomi dan kebijakan fiskal negara, efek dominonya bersifat jangka panjang dan saling terkait.
Bahlil Pangkas Kuota Batu Bara, Harga Melambung atau Bumerang?
Jika kendala RKAB yang dialami BYAN juga mencerminkan pengetatan kuota batubara nasional oleh Kementerian ESDM, volume ekspor batubara total Indonesia berisiko mengalami penurunan signifikan.
Berkurangnya devisa negara dari sektor batubara otomatis akan meningkatkan beban dan ketergantungan fiskal Indonesia pada sektor andalan lainnya, yaitu minyak kelapa sawit (CPO), sebagai penopang utama neraca perdagangan.
Pemerintah diproyeksikan akan menggenjot kinerja ekspor sawit demi menambal defisit penerimaan negara dari hilangnya royalti dan pajak ekspor batu bara. Di sisi lain, tren penurunan produksi batu bara akibat pembatasan kuota akan mengakselerasi kebijakan transformasi energi domestik.
Mengantisipasi penurunan suplai energi berbasis fosil di masa depan, pemerintah kemungkinan besar akan mempercepat penyerapan komoditas sawit di dalam negeri melalui program hilirisasi bioenergi, seperti perluasan mandatori biodiesel (B35/B40 hingga B50).
Dalam jangka panjang, dinamika ini akan mengurangi porsi CPO mentah yang diekspor ke pasar global dan mengalihkan fokus komoditas sawit Indonesia menjadi pilar ketahanan energi dalam negeri.


