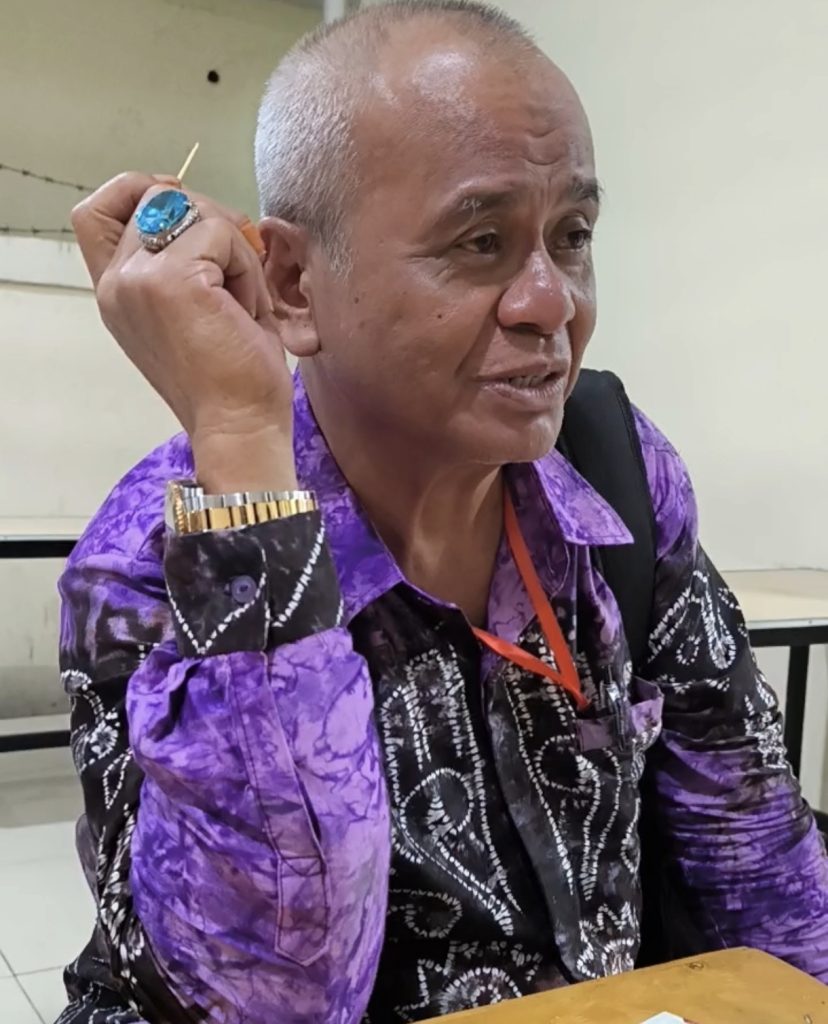
PONTIANAK, borneoreview.co – Prof Dr Kamarullah Guru Besar di Fakultas Hukum Universitas Tanjungpura (UNTAN) Pontianak, soroti perbedaan hasil audit dana hibah pembangunan SMA Mujahidin Pontianak.
Prof Dr Kamarullah adalah guru besar dengan bidang keahlian pada Hukum Administrasi Negara/Hukum Tata Negara.
Ia menyoroti perbedaan hasil pemeriksaan atau audit yang dikaitkan dengan penggunaan dana hibah tersebut.
Dalam keterangannya, Kamarullah menyoroti perbedaan hasil pemeriksaan yang disebut melibatkan Badan Pemeriksa Keuangan Republik Indonesia (BPK RI), dan Badan Pengawasan Keuangan dan Pembangunan (BPKP).
Ahli berpandangan bahwa kewenangan lembaga pemeriksa, dasar hukum pemeriksaan, metode penghitungan, serta instrumen teknis yang digunakan harus diperhatikan, ketika menilai ada atau tidaknya kerugian negara.
Ia merujuk pada kedudukan konstitusional BPK RI dan ketentuan perundang-undangan, mengenai pemeriksaan pengelolaan serta tanggung jawab keuangan negara.
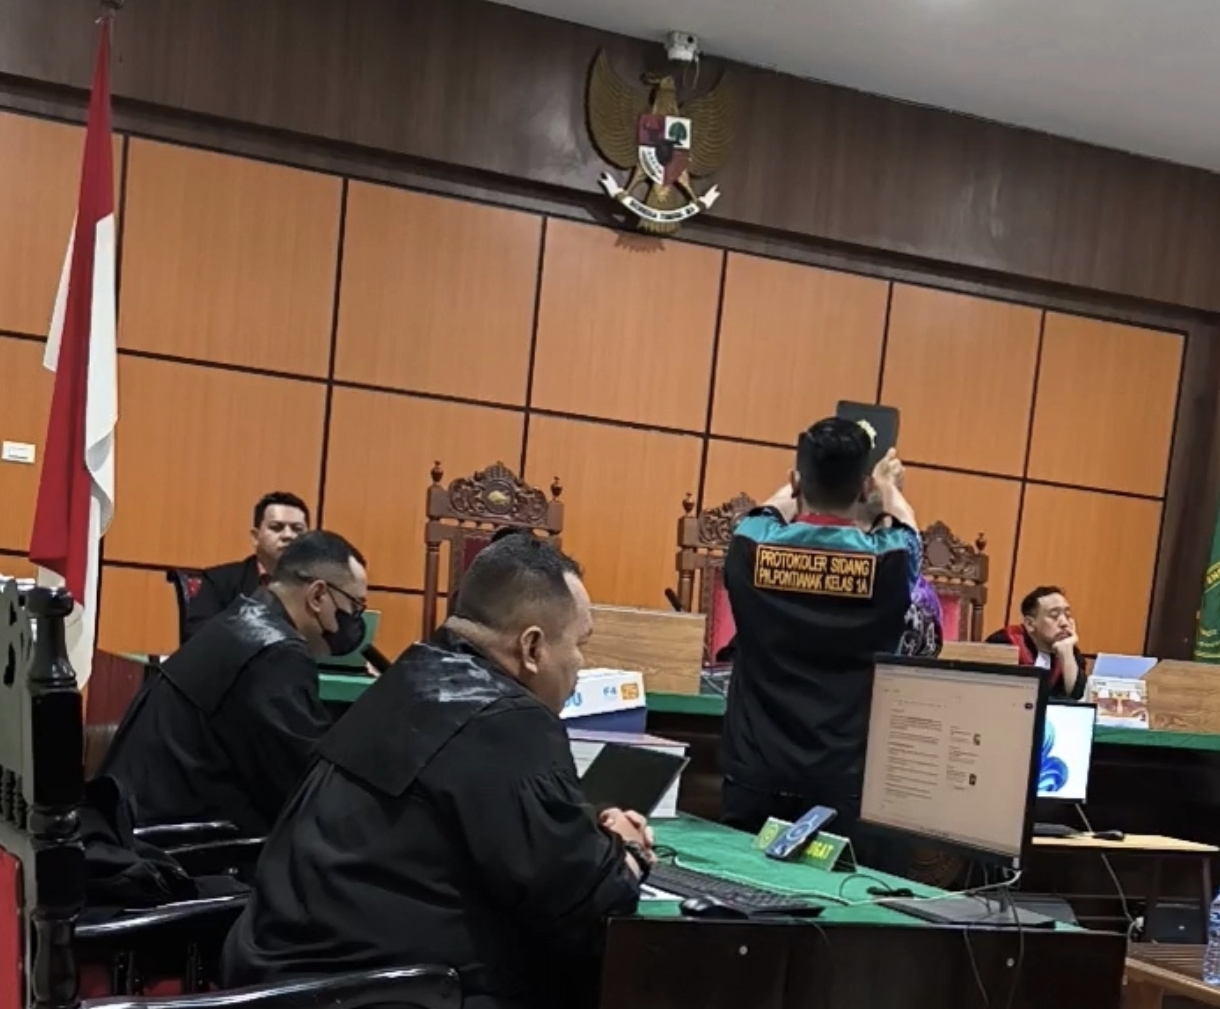
Dalam persidangan, ahli juga mempersoalkan kesimpulan mengenai dugaan kerugian negara sekitar Rp9 miliar yang disebut berasal dari hasil pemeriksaan BPKP.
Menurut pandangannya, apabila terdapat perbedaan hasil pemeriksaan, penilaian harus mempertimbangkan kewenangan dan kedudukan hukum masing-masing lembaga.
Namun, perbedaan hasil audit tidak dengan sendirinya membuktikan bahwa salah satu hasil pemeriksaan tidak sah.
Status, ruang lingkup, metodologi, serta relevansi setiap laporan terhadap pembuktian perkara, perlu diperiksa berdasarkan dokumen dan ketentuan hukum yang berlaku.
Karena itu, persoalan kerugian negara dalam perkara ini tetap menjadi isu penting yang membutuhkan pengujian terhadap alat bukti dan argumentasi para pihak di hadapan majelis hakim.
Bangunan dan Kemanfaatan Jadi Perhatian
Dalam keterangannya, ahli turut menekankan pentingnya melihat hasil nyata dari penggunaan dana hibah.
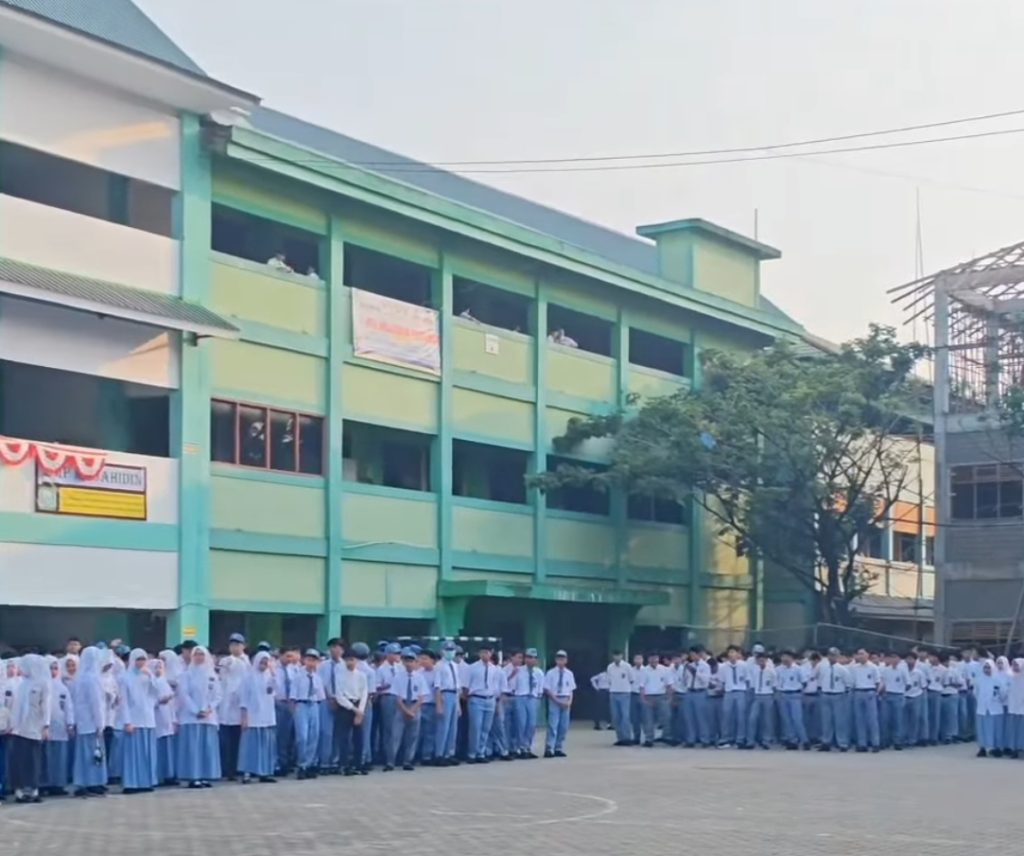
Ia berpandangan bahwa keberadaan bangunan fisik yang benar-benar terwujud, tidak fiktif, dan digunakan untuk kepentingan publik merupakan aspek yang relevan dalam menilai kemanfaatan dana hibah.
Menurutnya, realisasi dana untuk pembangunan sekolah perlu dilihat dari hasil pekerjaan, fungsi bangunan, kelengkapan dokumen pengeluaran, serta tujuan pemberian hibah.
Kamarullah juga menyinggung kewajaran biaya perencanaan dan pengawasan. Dalam uraian yang disampaikan, persentase biaya sebesar 4,69 persen dinilai masih berada dalam rentang 3 hingga 7 persen yang disebut sebagai batas acuan.
Meski demikian, kewajaran persentase tersebut tetap harus dilihat berdasarkan standar teknis yang berlaku untuk kegiatan terkait, dasar perhitungan, serta dokumen pelaksanaan anggaran.
Keberadaan bangunan dan manfaatnya bagi masyarakat merupakan fakta yang relevan, tetapi tidak otomatis meniadakan kemungkinan persoalan hukum lain.
Penilaian tetap perlu memperhatikan kesesuaian penggunaan dana, bukti transaksi, kualitas pekerjaan, dan ketentuan yang mengatur pemberian hibah.
Dokumen dan Kesalahan Administratif
Ahli juga memberikan pandangan mengenai laporan pertanggungjawaban (LPJ), bukti pengeluaran, serta kemungkinan adanya kekeliruan administratif dalam pelaksanaan hibah.
Menurutnya, bukti pengeluaran harus dinilai berdasarkan keaslian, validitas, kelengkapan, dan kebenaran transaksi yang mendasarinya.
Ketiadaan cap atau tanda tangan pada nota maupun kuitansi, menurut pandangannya, tidak serta-merta membuktikan bahwa transaksi tersebut fiktif.
Apabila kebenarannya dapat diverifikasi, melalui keterangan pihak terkait dan bukti pendukung lainnya.
Ia juga berpandangan bahwa kesalahan prosedur administratif, pada dasarnya perlu diperiksa sesuai ruang lingkup kewenangan, dan mekanisme administrasi yang berlaku.
Namun, suatu persoalan administrasi dapat memiliki konsekuensi hukum berbeda apabila ditemukan bukti mengenai pemalsuan dokumen, penyalahgunaan kewenangan, penggunaan dana yang tidak sesuai peruntukan, atau tindakan lain yang memenuhi unsur tindak pidana.
Hibah Bukan Pengadaan Barang dan Jasa
Kamarullah turut membedakan karakteristik hibah dengan kontrak pengadaan barang dan jasa.
Menurutnya, pengadaan barang dan jasa merupakan hubungan timbal balik antara pemerintah dan penyedia.
Sedangkan dana hibah diberikan untuk membantu penerima, menjalankan kegiatan yang memberikan manfaat bagi masyarakat dan mendukung fungsi pemerintahan.
Dalam konteks hibah, ia menjelaskan bahwa penerima diharapkan mampu mengelola bantuan secara mandiri dan melaksanakan program sesuai tujuan pemberian dana.
Ahli juga berpandangan bahwa apabila laporan pertanggungjawaban telah diterima tanpa keberatan. Hal tersebut merupakan keadaan yang relevan untuk menilai proses administrasi hibah.
Namun, penerimaan LPJ tidak serta-merta menutup kemungkinan pemeriksaan lebih lanjut apabila kemudian ditemukan bukti atau persoalan hukum yang relevan.***


